
Anleihen: Was hinter dem Renditeanstieg steckt
Die Kapitalmarktzinsen sind seit den historischen Tiefständen in 2021 sowohl in den USA wie auch in der EWU kräftig gestiegen. Zerlegt man die Kapitalmarktrenditen in einen realen Ertrag und eine Ausgleichskomponente für die erwartete Inflation, so zeigt sich, dass es nur zunächst höhere Inflationserwartungen waren, die den Zinsanstieg bewirkt haben.
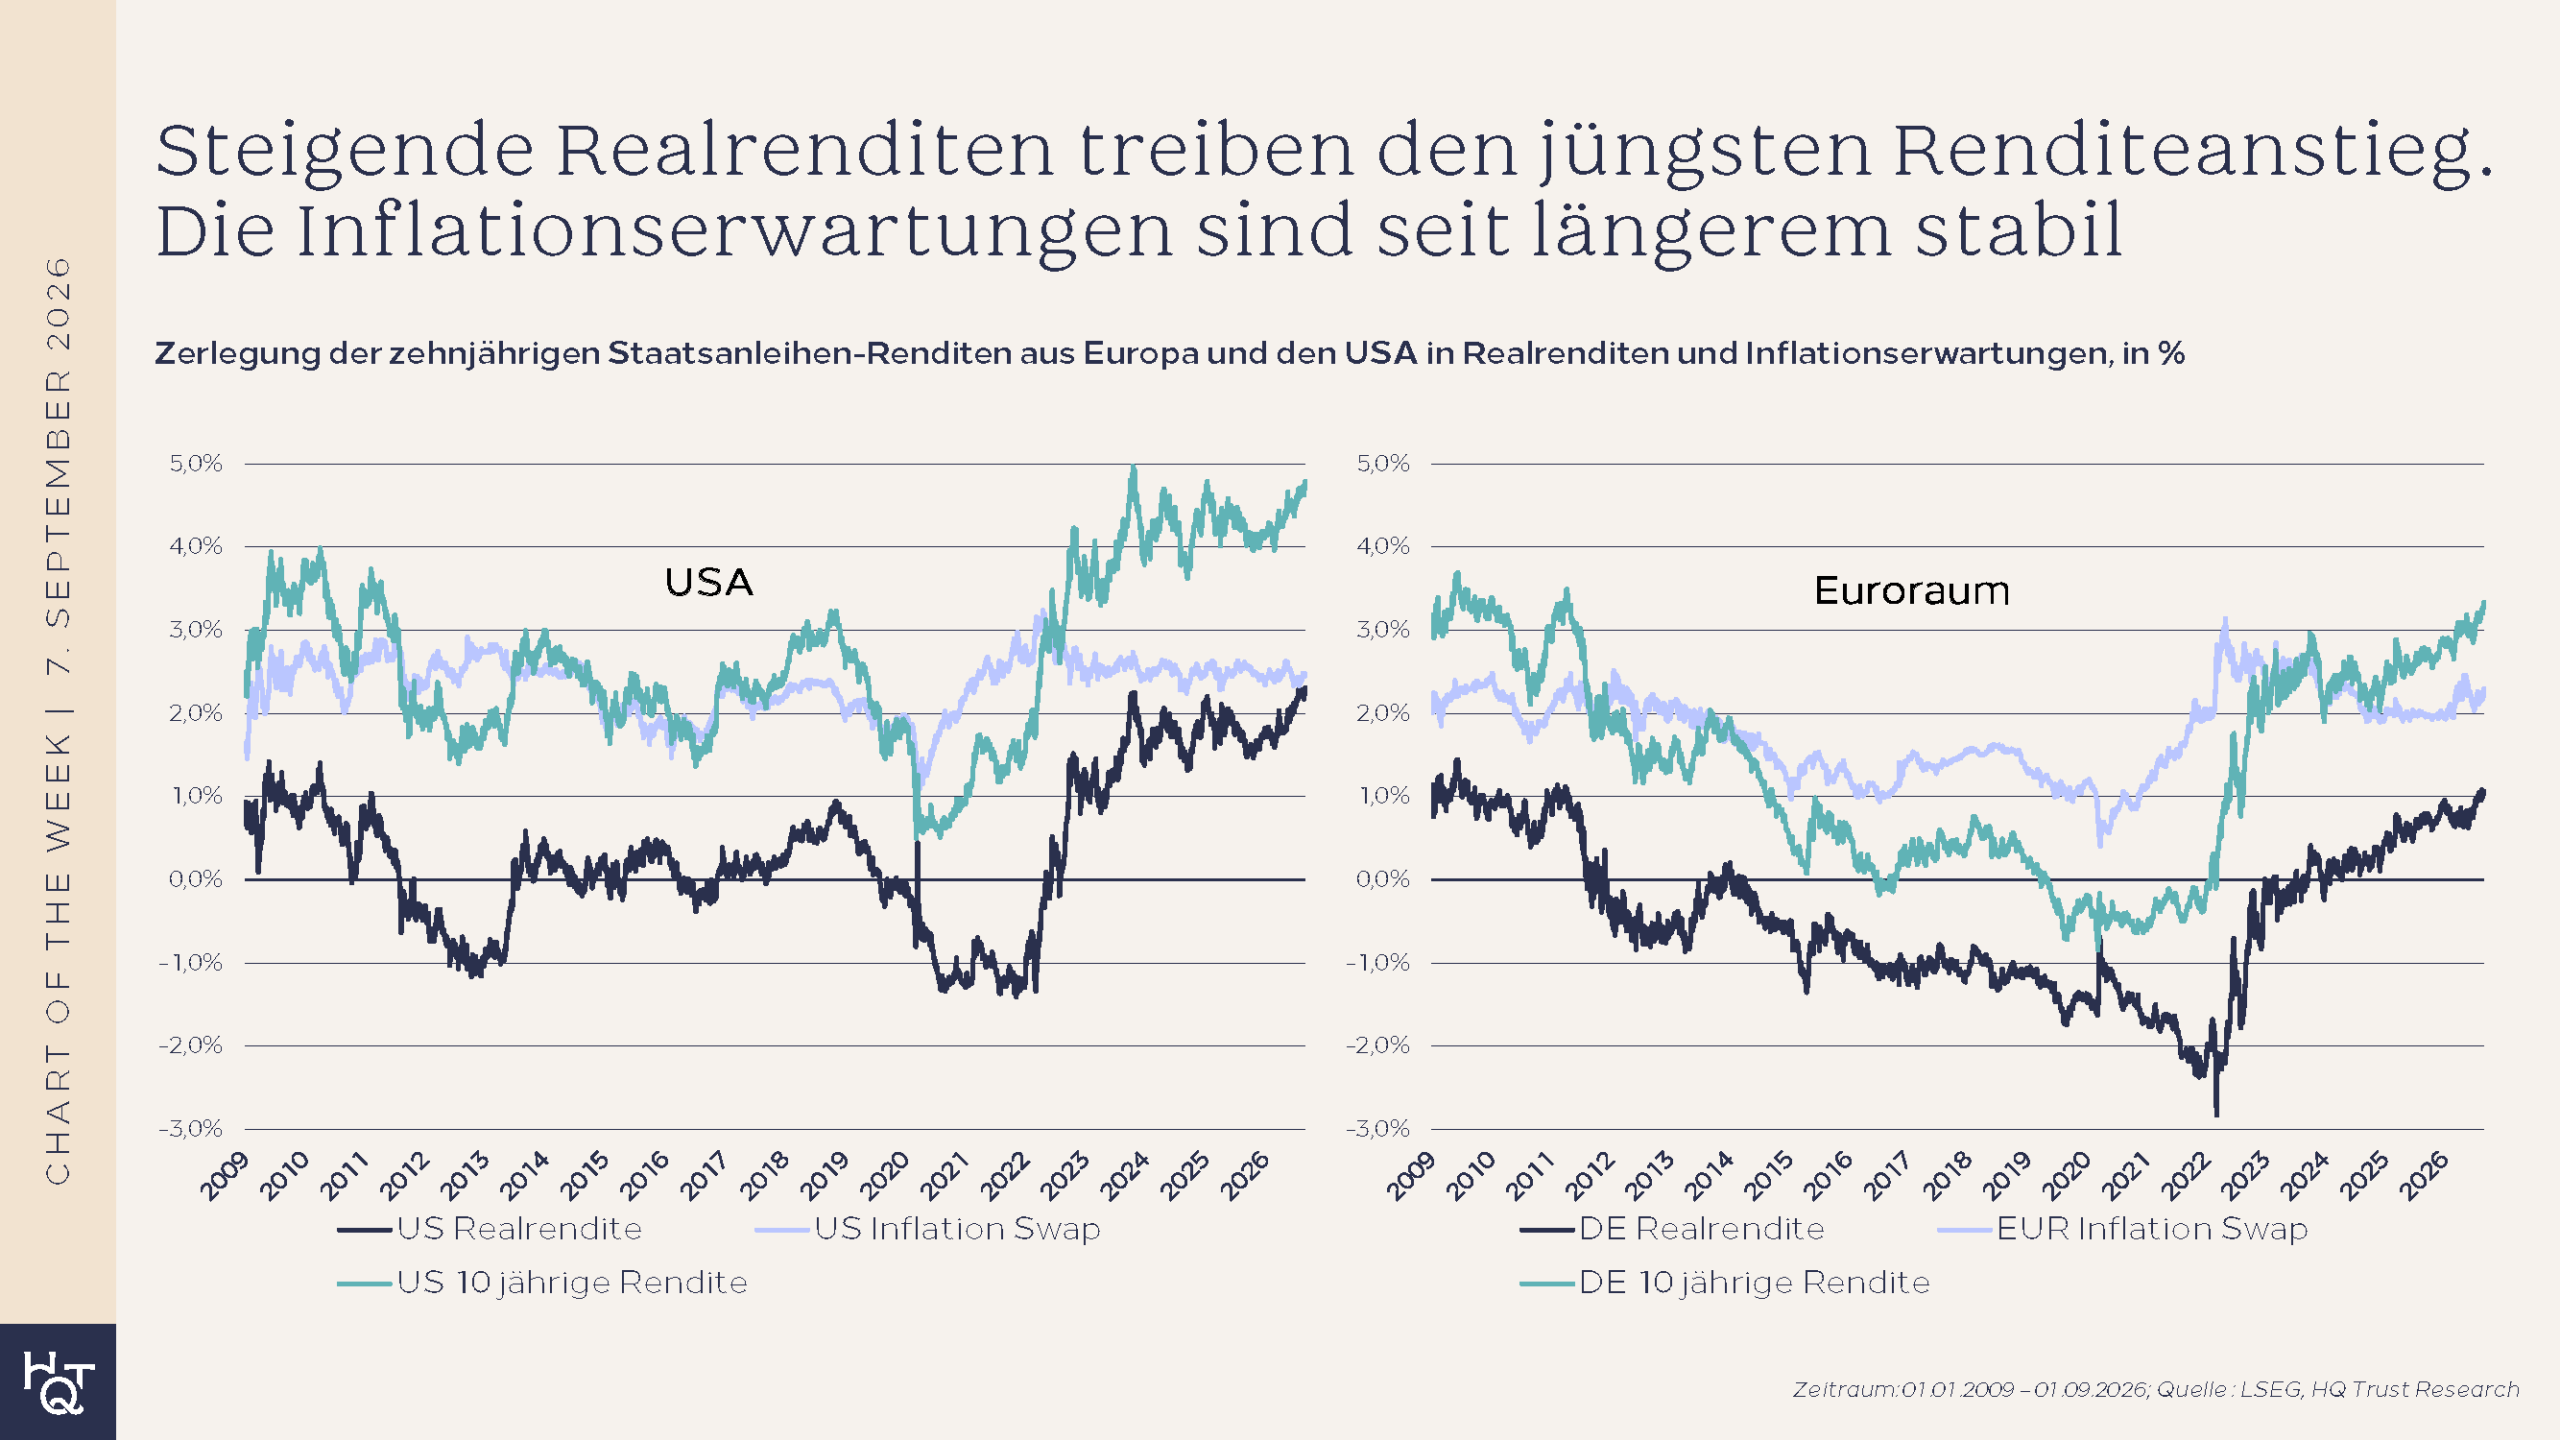
Zeitraum: 01.01.2009 – 01.09.2026; Quelle : LSEG, HQ Trust Research.
Seit 2022, dem Jahr mit drastischen Preissteigerungen, sind die langfristigen Inflationserwartungen jedoch leicht zurückgegangen. Anleger werden aktuell nicht allein für die zu erwartende Inflation kompensiert, sondern erhalten darüber hinaus einen realen Ertrag. Was die Gründe dafür sind und was das für Investoren bedeutet, erklärt Dr. Michael Heise, Chefökonom von HQ Trust.
Zum Hintergrund: Die Renditen zehnjähriger Staatsanleihen aus Europa und den USA lassen sich in zwei Bestandteile zerlegen – den realen Zins und die Kompensation, die Anleger für den erwarteten Kaufkraftverlust durch Inflation verlangen. Dieser Wert lässt sich an den sogenannten Inflationsswaps ablesen. Hierbei tauschen zwei Parteien für einen bestimmten Zeitraum einen vorab vereinbarten festen Inflationssatz gegen die tatsächlich eingetretene Inflation.
Die wesentlichen Ergebnisse
- „Das Niveau der langfristigen Renditen am Kapitalmarkt ist seit den Tiefständen zu Beginn des Jahrzehnts kräftig gestiegen. Zehnjährige US-Staatsanleiherenditen liegen aktuell bei rund 4,8 %, deutsche Bundesanleihen rentieren mit etwa 3,3 %.“
- „Der fortgesetzte Anstieg der Renditen seit 2022 ist nicht durch steigende Inflationserwartungen zu erklären. Die langfristigen Inflationserwartungen sind seit 2022 sogar leicht zurückgegangen. In den USA rechnen die Finanzmärkte langfristig mit einer Inflation von rund 2,5%, im Euroraum mit rund 2 %. Diese Erwartungen erscheinen geldpolitisch gut verankert.“
- „Die heutige Situation unterscheidet sich damit fundamental von der Niedrigzinswelt der 2020/21er-Jahre. Wer damals in langfristigen Staatsanleihen investierte, hatte einen realen Wertverlust. Heute liegt die erwartete reale Rendite bei rund 2,2 % in den USA und rund 1 % im Euroraum.“
- „Der Anstieg der realen Renditen hat realwirtschaftliche Hintergründe und dürfte sich als dauerhaft erweisen. Steigende Investitionen für Infrastruktur und Verteidigung sowie ein sehr hoher Kapitalbedarf durch die Entwicklung von KI begründen ein strukturell höheres Zinsniveau.“
- „Hinzu kommt eine in den vergangenen Jahren gestiegene Risikoprämie, die Investoren für die Unsicherheiten kompensiert, die bei langfristiger Kapitalbindung auftreten: etwa über die Zinsentwicklung im Zuge hoher Staatsverschuldung oder das starke Auf und Ab der Inflationsentwicklung.“
Fazit für Anlegerinnen und Anleger
- „Investoren sollten sich auf ein dauerhaft erhöhtes Renditeniveau einstellen. Das neutrale Zinsniveau in den USA und dem Euroraum ist gestiegen.“
- „Wer sein Portfolio neu ausrichtet, sollte Anleihen daher wieder als Ertragsbringer betrachten. Investoren sollten sich aber nicht auf schnelle Kursgewinne durch stark fallende Renditen verlassen.“
- „Selbst im Falle einer Beilegung der Nahostkrise mit sinkenden Energiepreisen wird der Rückgang der Kapitalmarktrenditen gering bleiben, denn die Finanzmärkte gehen bereits von einem positiven Szenario aus.“
- „Sollte es zu erneuter Eskalation der Krise kommen, ist dagegen mit weiteren Zinssteigerungen der Zentralbanken und steigenden Kapitalmarktrenditen zu rechnen.“